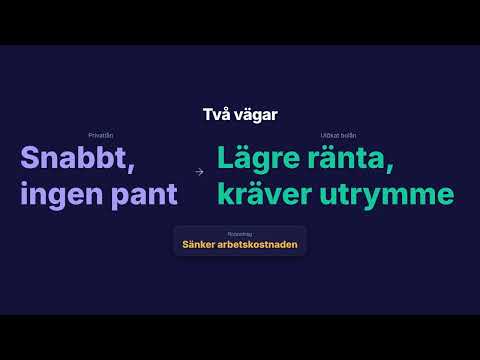
Renoveringslån är ett samlingsnamn snarare än en produkt. Bakom det ligger två helt olika finansieringar med olika pris, olika krav och olika konsekvenser — och valet mellan dem påverkar kostnaden mer än valet av långivare gör.
De två vägarna
Privatlån utan säkerhet. Snabbt, fritt i användning, och inte knutet till bostaden. Räntan är högre eftersom långivaren inte har någon pant, och löptiden är kortare. Passar mindre projekt och den som inte äger sin bostad — se privatlån.
Tilläggslån på bolånet. Betydligt lägre ränta, längre löptid, och bostaden som säkerhet. Kräver att det finns utrymme inom belåningsgraden, och att bostaden värderas. Tar längre tid att få på plats.
Skillnaden i ränta mellan de två är inte marginell, och på ett belopp som ska betalas under många år blir den avgörande. Ägar du din bostad är utgångspunkten därför att räkna på tilläggslånet först.
Taket för tilläggslån är 80 procent
Sedan den 1 april 2026 gäller lagen om begränsning av bostadskrediter. Vid köp är taket 90 procent av marknadsvärdet, men för tilläggslån är gränsen 80 procent.
Den skillnaden överraskar många, eftersom den ena gränsen höjdes samtidigt som den andra sänktes. Har du köpt nyligen med tio procents kontantinsats ligger du alltså över gränsen för tilläggslån från start, och måste amortera ned innan den vägen öppnar.
Amorteringskravet styrs av belåningsgraden: över 70 procent minst 2 procent per år, mellan 50 och 70 procent minst 1 procent. Ett tilläggslån höjer belåningsgraden och kan därmed höja amorteringskravet — mer under amortering.
ROT-avdraget hör till kalkylen
Från den 1 januari 2026 är rotavdraget åter 30 procent av arbetskostnaden, efter den tillfälliga höjningen under delar av 2025. Avdraget får uppgå till högst 50 000 kronor per person och år, inom ett gemensamt tak på 75 000 kronor per person för rot och rut tillsammans.
Avdraget gäller arbetskostnaden, inte material. Det påverkar alltså hur stort lån du faktiskt behöver, och det är värt att räkna in innan lånebeloppet bestäms — inte efter.
Är ni två som äger bostaden har ni var sitt tak, vilket kan ha betydelse för hur ett större projekt planeras över årsskiften.
Dela upp projektet
Renoveringar har en tendens att växa, och det är den vanligaste orsaken till att kalkylen spricker. Att finansiera i etapper — betala för det som är utfört, låna nästa del när den är beslutad — ger både lägre räntekostnad och möjlighet att ompröva.
Det förutsätter en finansieringsform som tillåter det. En kontokredit eller ett tilläggslån som betalas ut i omgångar fungerar för ändamålet; ett engångsutbetalat privatlån gör det inte, eftersom räntan börjar löpa på hela beloppet direkt.
Värdehöjande eller underhåll?
Skillnaden spelar roll för hur du bör tänka om finansieringen. Kök, badrum och tillbyggnad kan höja bostadens värde och därmed på sikt förbättra belåningsgraden. Underhåll — tak, fönster, dränering — bevarar värdet snarare än ökar det, men skjuts det upp blir det dyrare.
Ingen av dem är fel att låna till. Men ett värdehöjande projekt kan i bästa fall betala en del av sig självt genom en högre värdering, medan underhåll ska räknas som en ren kostnad.
Vad du bör ha klart innan du ansöker
En offert eller ett kostnadsunderlag, en uppfattning om hur mycket av beloppet som är arbetskostnad, och en marginal för det som tillkommer. Räkna med att det tillkommer — i praktiken gör det nästan alltid det.
Har du redan krediter är det värt att gå igenom dem först. Den samlade månadsbelastningen är det tal långivaren räknar med, och den beskrivs närmare under hur mycket får jag låna.
Vad du jämför på
Effektiv ränta mellan bud på samma belopp och samma löptid, och totalt återbetalningsbelopp när du avgör vad lånet kostar. Uppläggningsavgift ingår i den effektiva räntan — se uppläggningsavgift.
Jämför inte ett tilläggslån över 20 år med ett privatlån över 7 år på månadsbeloppet. De två är olika produkter med olika löptid, och månadsbeloppet säger då ingenting om priset.
Om entreprenören erbjuder finansiering
Det förekommer, och det kan vara konkurrenskraftigt. Det är ändå ett bud som alla andra och bör ställas mot minst ett du hämtat själv.
Kontrollera särskilt vad som gäller om arbetet försenas eller inte blir som avtalat. En finansiering som är knuten till entreprenaden kan komplicera en tvist, och det är den situationen villkoren ska klara.
Checklista
Har du räknat på tilläggslån om du äger bostaden? Vet du din nuvarande belåningsgrad och om 80-procentsgränsen är nådd? Är rotavdraget inräknat i beloppet? Går projektet att dela upp? Och har du marginal för det som tillkommer?
Fem frågor som tillsammans avgör både vilken finansiering som passar och hur stor den behöver vara. Näraliggande belopp beskrivs under privatlån 100 000 kr.
Offerten och vad den bör innehålla
Be om arbetskostnad och materialkostnad separat. Det behövs för rotavdraget, som bara gäller arbetet, och det gör dessutom att offerter från olika hantverkare går att jämföra — annars jämför du olika fördelningar mellan de två posterna.
Be också om en tidplan och om vad som gäller vid ändringar. Tilläggsarbeten är regel snarare än undantag, och priset för dem är enklast att komma överens om innan de blir aktuella.
Kontrollera att företaget har F-skatt. Utan det får du inte rotavdrag för arbetet, och det är en kontroll som tar en minut och sparar ett belopp som kan vara betydande.
Bostadsrätt eller villa
Äger du en bostadsrätt äger du nyttjanderätten, inte fastigheten. Vad du får ändra regleras av föreningens stadgar, och vissa åtgärder kräver styrelsens godkännande — särskilt ingrepp i bärande konstruktion, våtrum och ventilation.
Det påverkar finansieringen indirekt men konkret: ett projekt som inte godkänns kan inte genomföras, och ett lån som redan betalats ut löper ändå. Ordna godkännandet före finansieringen, inte tvärtom.
Vid villa är du friare, men bygglov eller anmälan kan krävas beroende på åtgärd. Samma princip gäller: klarhet först, pengar sedan.
Om projektet drar över
Det vanliga är att det gör det, både i tid och i pengar. En marginal på tio till tjugo procent av kostnadsunderlaget är inte pessimism utan planering.
Saknas marginalen finansieras överskjutandet ofta med kort eller kontokredit, vilket är den dyraste formen av finansiering som finns. Att låna marginalen i förväg till bolåneränta är billigare än att låna den i efterhand till kortränta — om den behövs.
Ordningen som kostar minst
Börja med att ta reda på belåningsgraden och om det finns utrymme under 80 procent. Det avgör om den billiga vägen över huvud taget är öppen, och det svaret finns hos din nuvarande långivare.
Ta sedan in offerter med arbete och material separerade, och dra av rotavdraget. Först då vet du hur stort belopp som faktiskt ska finansieras — och det är nästan alltid mindre än den första siffran i huvudet.
Jämför därefter finansieringsformerna, och sist enskilda långivare inom den form du valt. Görs stegen i omvänd ordning jämför du bud på ett upplägg du ännu inte bestämt dig för, och det är så en dyrare lösning brukar vinna.
Om betalningarna blir svåra
Hör av dig till långivaren före förfallodagen. Vid ett tilläggslån är insatsen högre än vid ett lån utan säkerhet, eftersom bostaden står som pant — och det är just därför en tidig kontakt är värd mer här än någon annanstans.
Kommunal budget- och skuldrådgivning är kostnadsfri, oberoende och registreras ingenstans. Den är mest värd medan det fortfarande finns alternativ att välja mellan.
Vad som ändras 20 november 2026
Då träder en ny konsumentkreditlag i kraft. Fler kredittyper omfattas av det konsumentskyddande regelverket, bland annat räntefria upplägg som erbjuds i handeln av en tredje part — precis den sortens finansiering som ibland erbjuds vid köp av kök, badrum eller vitvaror.
Samtidigt skärps kraven på kreditprövningen och på vilka uppgifter som ska beaktas. För dig innebär det mer information innan avtal och en tydligare prövning av om upplägget bär — och det gäller alltså även den finansiering som presenteras som en betalningslösning snarare än som ett lån.
Erbjuds du delbetalning i samband med renoveringen är det därför värt att behandla den som en kredit och jämföra den som en: effektiv ränta, sammanlagd kostnad i kronor, och totalt belopp att betala.
